Lafferova křivka - vo co gou?
 V souvislosti s reformou daní se často(především u Tlustého návrhů) hovoří o Lafferově křivce. Pro neekonomy proto stručný exkurz do tohoto terminus technicus.
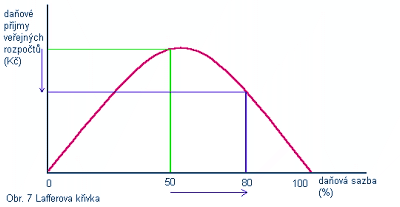
Lafferova křivka ukazuje vztah průměrné míry zdanění ekonomických subjektů dané ekonomiky k celkovému objemu vybraných daní (k příjmům státního rozpočtu resp. veřejných rozpočtů). Z křivky je patrné, že celkový objem vybraných peněz roste pouze do určité kritické meze míry zdanění (cca 55 - 60 %) a při dále rostoucí míře zdanění objem vybraných daní klesá (ekonomické subjekty ztrácejí motivaci k práci a podnikání a raději preferují volný čas, bují šedá a černá ekonomika). Pojem daňová sazba zde můžeme ztotožnit s pojmy míra zdanění nebo daňová kvóta.
Členění příjmů na příjmy pro účely sociálního zabezpečení a na daně je relativní. V obou případech se odpčerpává část finančních prostředků subjektů ekonomiky do státního rozpočtu a jde spíše o formální zdůvodnění, na co mají být tyto prostředky využity. V systému sociálního zabezpečení však už ČR několikátým rokem dosahuje deficit - vybere od subjektů ekonomiky méně peněz na sociálním pojištění než musí ze zákona vyplatit sociálních dávek a důchodů. Stejně tedy dotuje výplaty důchodů z jiných příjmů, tedy daní. V některých státech světa nerozlišují část příjmů rozpočtu určenou na sociální zabezpečení. Z makroekonomického hlediska nás proto zajímá celkový podíl odvodů subjektů ekonomiky do rozpočtu a ten nazýváme daňová kvóta. V daňové kvótě jsou tedy zahrnuty i odvody sociálního pojištění. Pomocí daňové kvóty sledujeme míru zdanění subjektů ekonomiky - viz Lafferova křivka.
Pavoukoviny

Moudro týdne
Demokratické zřízení doplatí na to, že bude chtít vyhovět všem. Chudí budou chtít část majetku bohatých a demokracie jim to dá. Mladí budou chtít práva starých, ženy budou chtít práva mužů, a cizinci budou chtít práva občanů a demokracie jim to dá. Zločinci budou chtít obsadit veřejné funkce a demokracie jim to umožní. A až zločinci demokracii nakonec ovládnou, protože zločinci od přírody tíhnou po pozicích moci, vznikne tyranie horší, než dovede nejhorší monarchie anebo oligarchie.
Sokrates
Z Facebooku
Na Ostravské Univerzitě byl největší zájem o obory Psychologie a Společenské vědy... Jak vidno, pracáky o své klienty jen tak nepřijdou... Znám pár lidí, co studují sociologii, filozofii, religionistiku a podobné pavědy. Když se jich zeptám, co budou po škole dělat, tak nemají absolutně představu. Proč to tedy studují ?
O politice
Nemohou bojovat proti školnému a současně chtít maximální akademickou svobodu a plné rozhodování o vysokých školách. Pokud vysoké školy touží po naprosté nezávislosti na státu, pak by samozřejmě musely chtít i nezávislost na penězích daňových poplatníků, to je elementární aritmetika.
Václav Klaus o akademické obci:
návštěv:


